台积电公布了又一份创纪录的季度业绩,但资本市场给出的回应却是芯片股的集体走弱。这种“业绩向上、股价向下”的背离,是理解当前AI算力需求信号时最值得拆开看的一组对照:企业披露的经营数据反映的是订单、产能和资本开支的中期节奏,而股价反映的是资金对回报周期、估值水平和融资结构的即时判断。两者可以同时为真,不能用一个去否定另一个。
本季披露了哪些可核对的事实
按台积电在分析师会议上的口径,第三季度净利润为新台币7631亿元,同比增长约69%,高于市场预期;营收同比增长约50.9%。公司对第四季度的销售额指引为523亿至543亿美元,高于市场此前预估的503.5亿美元;第四季度毛利率指引为65%至67%,第三季度实际毛利率为66.4%,营业利润率指引为56.5%至58.5%。全年维度上,公司预计2026年以美元计算的营收增长约44%,此前的预测为略高于40%。
资本开支方面,2026年预期为600亿至640亿美元,维持此前指引不变,属于历史高位。公司同时表示,在2027年的商业规划上保持谨慎,现在披露今年之后的资本开支数额还为时过早。
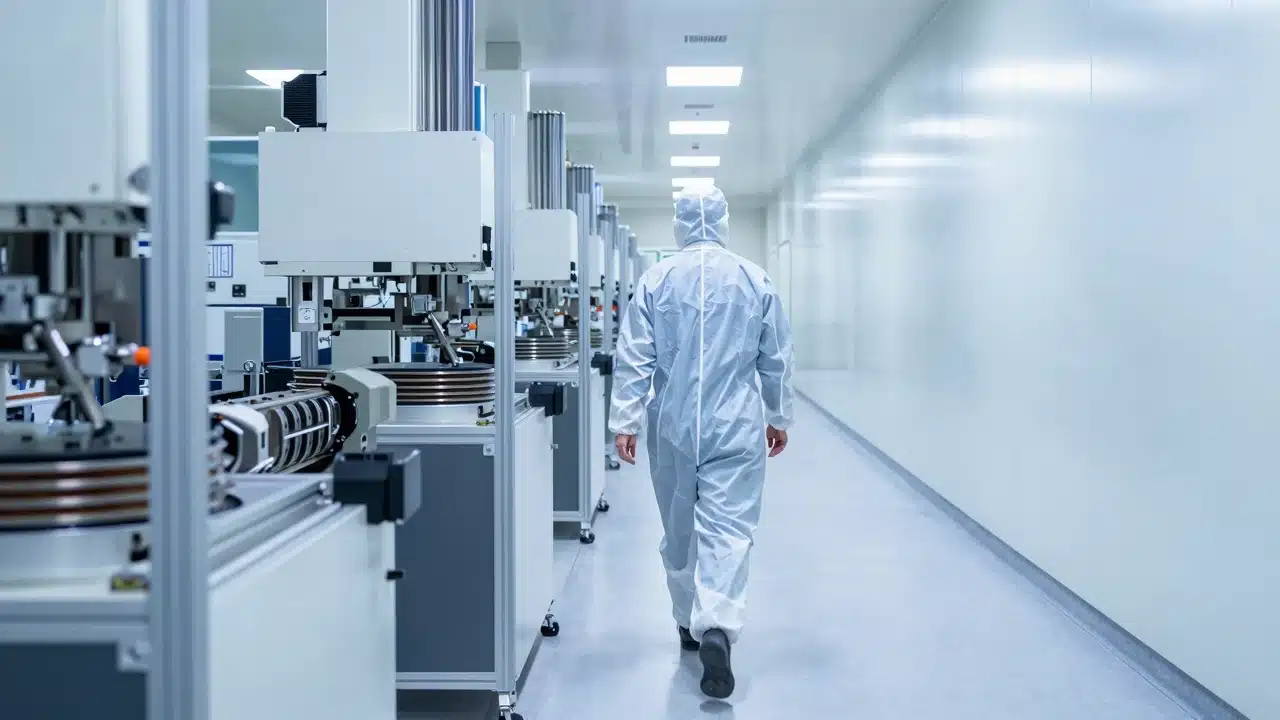
产能与工艺侧的信息同样具体:先进制程需求旺盛,将在台南新建一座3纳米制程晶圆厂;A14芯片计划于2028年启动量产;公司正在评估在亚利桑那州以外扩大美国产能,包括对得克萨斯州进行选址评估。关于AI需求,公司称对AI大趋势有坚定信心,预计第四季度需求持续强劲,并提到AI智能体的CPU需求正在增长,需求仍远超当前供应能力。
这些数字和表态的共同点是:它们都是企业可控范围内的经营口径,有明确的统计范围和指引区间,可以逐季比对。
股价下跌在说什么,不在说什么
同期市场的表现是另一条线索。台积电股价在业绩公布后一度下跌约2%至3.4%,英特尔下跌约4%,AMD下跌约3%。有报道将这一轮抛售与更广泛的AI板块回调联系起来,也有报道提到韩国市场同期出现明显下跌,投资者开始质疑大规模AI基础设施支出的融资方式与回报周期。
关键在于,这些报道提供的解释是“投资者在重新评估AI基础设施的投入产出”,而不是“AI芯片订单减少”。把股价下跌直接读成AI需求转弱的证据,是把两个不同时间尺度的变量混为一谈:订单和产能爬坡以季度甚至年度为单位变化,股价可以在一天内因为利率预期、持仓拥挤度或某家公司的融资安排而剧烈波动。
反过来,也不能因为单季业绩创纪录就推断长期趋势已经锁定。一个季度的强劲,说明的是当期供需紧张和定价能力,不等于未来几年资本开支一定能获得相匹配的回报。
判断AI算力需求,可以盯住这几类指标
对企业采购者和基础设施关注者来说,比股价更有信息量的,是下面几组可追踪、可交叉验证的指标。
产能与制程进度。先进制程的扩产计划、新建晶圆厂的选址与投产时间、下一代制程的量产节点,这些是供给端的硬约束。台南新建3纳米厂、A14计划2028年量产、美国产能选址评估,都属于这一层。供给扩张的节奏,往往比单季营收更能说明产业对中期需求的判断。
资本开支指引的方向与口径。资本开支是企业对未来需求下的“重注”。2026年600亿至640亿美元且维持不变,说明公司没有因为短期市场情绪下调投入。但公司同时拒绝给出2027年的具体数字,这一谨慎本身也是信息:长周期需求的可预见性在下降。
需求侧的结构变化。公司提到AI智能体的CPU需求增长、需求远超供应能力,这类表述指向的是需求构成,而不只是总量。对采购方而言,需要区分训练侧和推理侧、GPU和CPU、单机架功率密度等不同维度的需求,因为它们对应的供应链瓶颈并不相同。
指引与市场预期之间的差。第四季度营收指引高于市场预估,这一差值反映的是卖方模型与企业实际订单之间的信息落差,可以作为需求强弱的辅助读数,但要注意预期本身会随情绪调整。
价格与毛利率的可持续性。第三季度毛利率66.4%、第四季度指引65%至67%,说明当前定价环境仍然有利。毛利率的走向,比营收增速更能反映供需紧张是否在缓解。
| 观察维度 | 本季披露的锚点 | 需要警惕的误读 |
|---|---|---|
| 产能与制程 | 台南新建3纳米厂,A14计划2028年量产 | 把建厂计划等同于近期产能释放 |
| 资本开支 | 2026年600亿至640亿美元,维持不变 | 把维持指引读成需求无限 |
| 需求结构 | AI智能体CPU需求增长,供应仍紧张 | 用总量掩盖结构差异 |
| 价格与毛利 | 第三季度毛利率66.4% | 把单季高毛利当作长期常态 |
| 市场表现 | 业绩后股价一度下跌约2%至3.4% | 把股价波动直接归因于需求转弱 |
后续值得观察的节点
接下来几个季度,有几件事会比股价的日内波动更值得记录:2027年资本开支指引何时给出、给出什么区间;台南3纳米新厂和A14量产节点的实际推进速度;美国产能选址是否落地;以及毛利率能否维持在65%上下的区间。这些节点共同决定的是供给能力的实际扩张速度,而AI算力需求的真实强度,最终要由供给能否被消化来验证,而不是由某一天的板块涨跌来裁定。
文章版权归作者所有,未经允许请勿转载。

