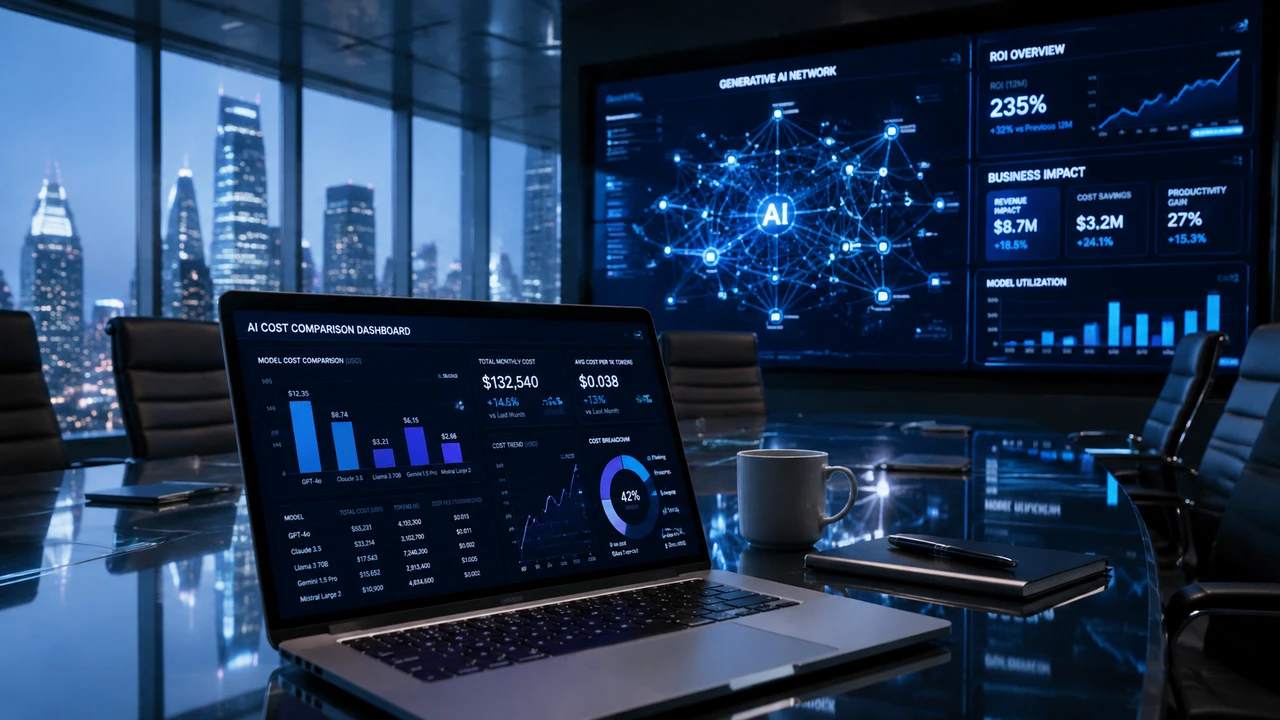
面对企业级AI市场的激烈竞逐,OpenAI近期在面向关键商业客户的谈判中采取了激进的定价策略,针对特定大单提供最高达90%的折扣,直接与核心竞争对手Anthropic展开白刃战。这一举措标志着头部大模型供应商之间的竞争重心已从单纯的模型参数与性能榜单,全面转向商业化落地场景的存量与增量份额掠夺。在大额采购补贴的冲击下,不仅科技初创企业与软件服务商重新权衡模型底座,更广泛的非科技行业也在巨额算力账单与模糊的投入产出比(ROI)之间面临重新评估。
争夺核心大客户:从技术对标到定向补贴
在企业级落地场景中,软件工程与自动化代码生成已被验证为价值最高、调用量最密集的领域之一。Anthropic凭借Claude系列模型在长上下文理解与代码编写上的出色表现,此前在Replit、Rippling等科技企业及开发者生态中建立了稳固的市场份额。
为了扭转这一领域的竞争态势,OpenAI在企业销售策略上明显提速。公开与行业线索显示,除官方标准API在多轮迭代中持续下调基准调用费(部分中低端模型与上下文缓存单价调降达80%至90%)外,OpenAI正针对具有高频调用需求的企业大客户,以定制合同、巨额用量折扣甚至战略补贴的方式展开攻势。这种直接针对竞品优势领地的价格策略,意在通过锁定关键标杆客户,构筑生态壁垒并加速其平台生态的规模化绑定。
大模型价格战背后的双重商业逻辑
厂商激进降价的背后,既有技术层面的工程红利,也有平台层面的资本博弈诉求:
- 工程优化与算力通缩驱动:随着推理加速、上下文缓存(Prompt Caching)等技术的普及,输入侧Token的处理成本被显著压缩。底层计算效率的提升为厂商提供了主动打折的硬件与工程基础。
- 锁定平台生态与数据飞轮:大模型属于典型的网络效应与规模经济业务。企业客户一旦将模型深度集成进内部业务流、知识库和Agent编排中,迁移成本极高。通过极低价格换取高调用频次,厂商能够建立更坚实的应用生态,为即将到来的商业变现奠定基础。
然而,持续的大幅降价也引发了市场对“逐底竞争”的担忧。在算力基础设施投入高昂的背景下,过低的客单价对厂商的现金流与长期服务能力提出了极高要求。
非科技企业的ROI痛点与SLA考量
与科技原生企业能够快速将AI能力转化为直接生产力不同,大量传统制造、金融、零售等非科技行业在引入大模型时,面临着更为复杂的现实约束。
一方面,财务回报(ROI)衡量困难。尽管OpenAI官方披露其全球企业付费客户已突破100万家,且部分第三方调研显示多数企业对AI试点给予正面评价,但在非科技行业内部,普遍存在的痛点是“概念验证容易,全流程落地难”。很多企业在支付了昂贵的基础调用与系统改造费用后,发现AI带来的效能提升多局限于零散的任务辅助,难以直接折算为明确的财务收益或成本缩减。
另一方面,服务等级协议(SLA)与数据治理是比价格更重的考量因素。对于受严格监管的传统行业,采购决策不仅看Token单价:
- 稳定性与可用性:高并发调用下的延迟波动与停机风险,会直接影响核心业务连续性。激进降价是否会导致供应商在算力分配和运维支持上出现资源挤兑,是采购方的重要顾虑。
- 安全与合规边界:传统企业对数据留存、私域部署支持以及版权免责条款的要求极高。单纯的标准API价格优势,并不能完全替代高规格的企业级合规保障。
价格战的长期走向与观察点
从目前的竞争格局来看,大模型价格战已由早期的全网公开发布会宣发,演变为更加隐蔽且定制化的企业大单争夺战。对于产业链各方而言,后续的发展将集中在以下维度:
首先是商业变现的可持续性边界。依靠巨额补贴争夺份额难以长期维持,头部模型厂商在筹备更高规模融资或资本运作的过程中,终究需要向市场证明其毛利率与自由现金流的健康程度。
其次是企业采购策略的多模型化(Multi-LLM)。为了避免被单一供应商深度锁定并对抗价格波动风险,越来越多的企业采购决策者开始转向路由分发架构:将通用、低门槛任务分流至高性价比模型或本地开源模型,仅在复杂推理和特定业务场景中调用旗舰闭源模型。在这场以折扣为武器的争夺战中,大模型厂商最终比拼的依然不是账面折扣有多深,而是能否在成本红线之上,为企业客户交付不可替代的端到端真实业务价值。
文章版权归作者所有,未经允许请勿转载。

