《财富》11月18日的一篇文章将AI融资结构中的循环关系再次推到台前。同日,欧洲央行发布最新《金融稳定评估报告》,用一组数据把这种担忧具体化:截至2026年第二季度,大型科技企业的表外承诺总额超过4万亿美元,其中包括与数据中心、芯片和算力基础设施相关的长期合同付款义务。这些承诺并不等同于已借入的债务,但在经济实质上与债务有相似之处,且不一定完整反映在资产负债表中。消息传出后,市场对AI基础设施投资真实需求的讨论明显升温。
从芯片到云合同:循环融资怎么转起来
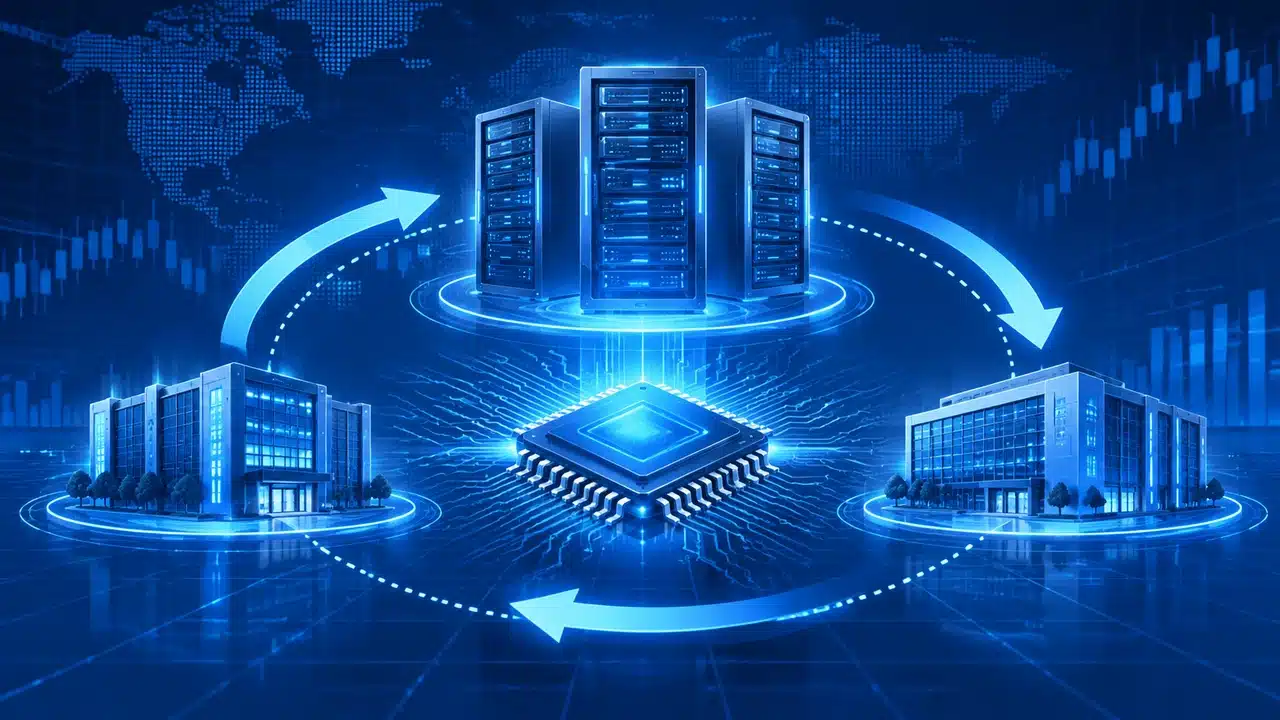
欧洲央行报告描述了一种典型的循环安排:部分云服务提供商和AI模型开发商从芯片制造商获得融资,再使用这些资金购买芯片或计算设备。资金提供方同时也是产品供应商,获得融资的企业通过采购为前者创造销售收入。报告认为,这种安排可能同时推高双方预期收入,使外部投资者更难判断AI产业链的真实需求和盈利能力。
美联储此前的金融稳定报告补充了另一条链条。大型科技企业与第三方数据中心开发商签订长期容量租赁合同,开发商以这些合同为依据,向银行、债券市场和私人信贷基金融资建设。GPU制造商则通过为作为抵押品的GPU提供剩余价值担保,支持AI企业或大模型公司采购芯片。此外,大型科技企业和芯片厂商还通过股权投资参与融资安排。几条链条叠加,形成了“投资—采购—租赁—再融资”的闭环。
规模有多大,口径各不同
美联储报告披露,截至2026年10月,与先进计算相关的债务发行规模已超过6800亿美元,约为2023年全年1300亿美元的5倍;这类借款在非金融投资级公司债发行中的占比,从2023年的不足6%升至约31%。已发行的相关公共债务存量估计超过1.1万亿美元。私人信贷市场还有大量交易,实际总规模难以准确计量。
表外承诺的估算更引人注目。美联储估算,用于数据中心建设的远期租赁与兜底担保规模约3万亿美元。欧洲央行统计的大型科技企业表外承诺总额则超过4万亿美元,时间截至2026年第二季度。两个数字口径不同:前者聚焦数据中心相关的远期租赁和担保,后者覆盖更广的长期合同付款义务。它们都不是“已经发生的损失”,而是未来可能转化为财务压力的承诺。
国际货币基金组织总裁格奥尔基耶娃也提到循环融资规模超过1万亿美元,但不同机构对“循环融资”的统计边界并不一致。一些估算只计算芯片厂商对AI公司的直接融资,另一些则把云合同、租赁承诺和股权投资都纳入。读者在引用这些数字时,需要先看清口径。
为什么监管机构反复提示
美联储调查显示,87%的受访者将AI相关风险列为未来12至18个月美国金融稳定的重要风险,较今年5月调查的50%明显上升。52%的受访者将AI风险资产价格大幅回调列为重要风险。欧洲央行副行长武伊契奇则警告,主要美国科技企业到2030年预计存在约5.5万亿美元的融资需求,资金来源正从股票市场扩大到债务市场,并伴随复杂的表外结构和金融机构之间更紧密的联系。
这些警示的核心不是“AI技术没有前景”,而是融资结构与真实需求之间可能存在时滞和错配。如果算力需求增长不及预期,前期建设的数据中心和芯片基础设施可能难以产生足够现金流,覆盖融资成本和合同付款。表外承诺在经济下行时可能集中转化为实际偿付压力。私人信贷的透明度较低,进一步增加了评估难度。
不过,风险提示不等于泡沫破裂的判决。美联储报告也指出,头部科技公司资金雄厚,在经济下行时可以吸收部分损失,从而缓冲对金融体系的冲击。真正的不确定性在于:这些企业实际承担的风险可能显著高于资产负债表所显示的负债规模,而市场目前缺少统一、可比的数据来精确度量。
接下来看什么
对普通读者和企业决策者来说,有几个可观察的指标:大型科技公司财报中表外承诺和长期租赁义务的披露是否更充分;数据中心利用率和GPU租赁价格是否维持稳定;云厂商与模型开发商之间的长期合同是否出现重新谈判;监管机构压力测试中AI相关敞口的测算结果。在这些信息明朗之前,把循环融资直接等同于危机,或完全忽视其风险,都不是严谨的判断。
文章版权归作者所有,未经允许请勿转载。

