2026年前三季度,AI制药赛道累计融资157.65亿元,超过2023至2025年三年总和。然而,进入临床的AI候选药物最终获批比例仅约10%。融资热度与临床落地的巨大落差,指向一个常被忽视的瓶颈——湿实验。
融资热潮与临床现实的落差
据行业统计,2026年1—9月AI制药领域全球融资总额达157.65亿元,超过此前三年累计。同期,Nature综述指出,截至2026年8月,行业累计投资约89亿美元,仍无一款完全由AI发现的药物获得FDA完全批准。AI制药公司进入临床的候选分子中,最终获批比例约10%,与传统新药研发的成功率基本持平。
资本市场已不再为单纯的技术概念买单。多家机构在2026年表示,对AI制药项目持“谨慎乐观、择优布局”态度,准入门槛显著抬高。融资额的大幅增长,更多集中在已具备管线数据和实验验证能力的头部企业。
瓶颈转移:从模型能力到湿实验数据
AI在文献整理、分子生成、临床试验管理等环节已显著提升效率,但公共数据无法形成竞争壁垒。文献中的实验结果往往矛盾且不可比,企业若仅依赖公开数据,模型输出的分子难以直接进入实验验证。
湿实验(在实验室中进行的合成、培养、动物实验等)成为新的关键瓶颈。2025年9月,Anthropic在旧金山湾区建立生物湿实验室;礼来推出TuneLab平台,签约金斯瑞等三家供应商补齐湿实验环节。诺和诺德2026年6月遭黑客入侵后泄露的文件显示,其专有的生物化学训练数据仅约407MB,印证了高质量实验数据的极度稀缺。
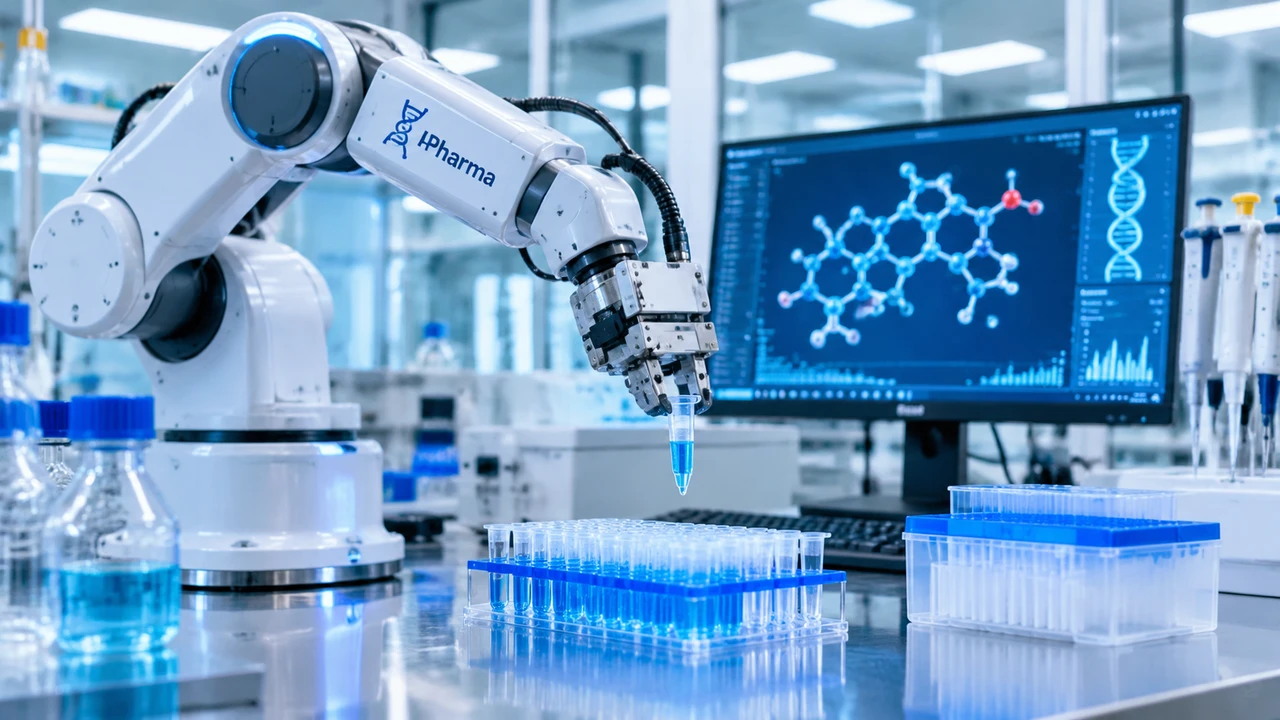
头部玩家已转向“干湿闭环”模式:通过自建自动化湿实验平台,批量产生专有数据,再反馈给AI模型迭代。晶泰控股拥有三百多台自动化工作站,将传统三到四周的实验迭代压缩至约六天,单周自主推进上万次实验,每月沉淀二十多万条反应数据,其中八成是文献中查不到的失败负样本。
湿实验的物理天花板
湿实验通量受物理属性限制,增长线性且缓慢。Recursion的自动化系统每周可执行220万次实验,但功能性筛选仍需人工操作,一天仅约300个样本。AI制药的加速节奏,被迫从“狂奔”放缓为“积累”。
以百图生科为代表的平台公司,正通过构建干湿闭环来补齐数据短板。这类公司的核心资产不再是模型本身,而是自产的标准化实验数据。百图生科CEO刘维在近期访谈中指出,AI制药当前的真实瓶颈落在湿实验环节,而非模型能力;平台公司需要帮助药企打通从计算预测到实验验证的闭环,才能推动药物真正落地。
未来三到五年的预期节奏
BCG统计显示,AI设计药物的一期临床成功率超过80%,显著高于历史水平;但二期成功率约40%,与行业均值无异。模型擅长“找到能进临床的分子”,尚未证明“找到能上市的药”。
2027至2029年,第一批AI原生管线将集中产出临床数据,届时才是整个赛道的“成人礼”。在此之前,行业观察者应关注三个领先指标:平台公司的客户复购率、里程碑收入的实际到账情况,以及湿实验订单的增长质量。
中国在AI制药全球分工中拥有独特优势——化学产能成本最低、通量最高、工程师密度最大。英伟达与礼来2026年1月宣布联合投资10亿美元建设AI实验室,其“两小时迭代”目标在物理上指向中国供应链。全球分工可能重演消费电子故事:设计在硅谷,制造在长三角。
融资热度不等于商业成功,实验室进展也不等于上市药物。AI制药从模型生成到真实药物之间的关键缺口,正由湿实验环节决定。未来三到五年,行业将迎来真正的压力测试。
文章版权归作者所有,未经允许请勿转载。

