锚定租户对数据中心融资的作用
微软退出英国Nscale数据中心50MW使用合同:电力最早2030年代到位,AI算力扩张先遇电网约束
在数据中心融资中,锚定租户的价值不只是签下一份大额租赁合同,而是把未来收入转化为可评估的信用基础。对资本密集、建设周期长的项目而言,贷款方和投资者需要判断:投入的资金能否按期形成可运营容量,以及容量上线后是否有稳定需求。长期租约可以降低收入不确定性,却不能单独保证项目可交付。
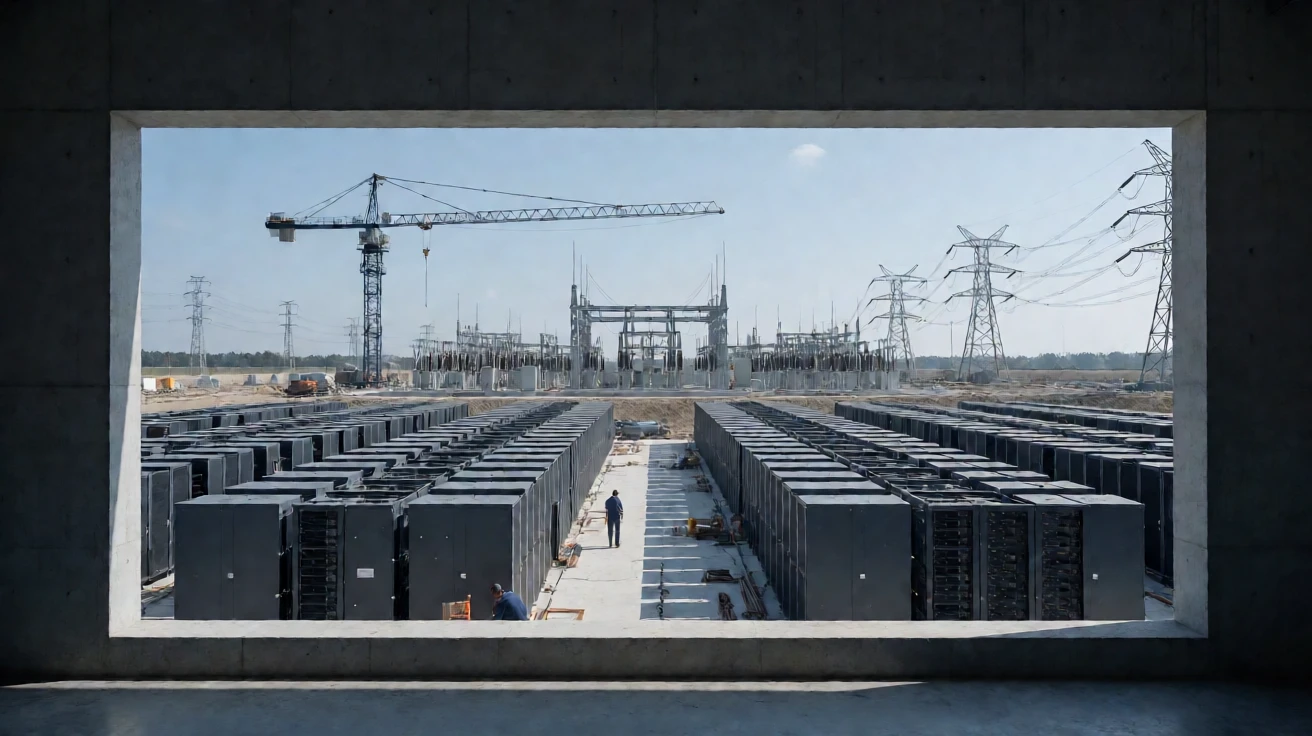
微软退出与 Nscale 在英国劳顿规划的 50MW 使用安排,凸显了这一区别。相关报道指出,项目电力接入可能推迟到 2030 年代;具体时间仍待电网方面进一步核验。若电力无法按业务计划到位,即使租户实力雄厚、机房规划完整,名义容量也难以转化为可服务客户的算力。融资方因此面对的不只是租户变化,还包括投产时间、资金占用和收入兑现同时后移的风险。
锚定租户通常能为项目提供需求可见性,并增强融资叙事的可信度:租约期限、承诺容量和付款安排有助于测算现金流,也可能支持设备采购和建设融资。但融资判断应区分三种状态:签约的规划容量、具备供电条件的容量,以及已经运行并产生收入的容量。三者不能互相替代。若合同对应的电力接入时间不明确,租户承诺对项目偿债能力的支撑就会打折。
因此,锚定租户既是融资资产,也是风险集中点。单一大客户退出,可能削弱项目收入预期、提高再融资难度;如果项目仍处于等待电力接入的阶段,寻找新租户也未必能弥补交付的不确定性。投资者应进一步核查接入时间的依据、分阶段供电安排、租户退出条款,以及延期期间由谁承担资金和成本压力。
判断数据中心融资质量,不能只看租约规模或规划兆瓦数。更关键的是,客户承诺是否与可验证的供电路径、建设进度和实际运行能力相匹配。锚定租户能够降低需求风险,却无法替代基础设施交付;只有收入承诺与可用电力同步落地,合同才真正成为融资支撑。
文章版权归作者所有,未经允许请勿转载。
本文链接:https://www.chatcpt.com.cn/thread/anchor-tenant-financing/
参与讨论
暂无评论,快来发表你的观点吧!